2027年開始のこどもNISA、わが家は「今は入れない」。教育費と家計で決めた答え
2027年に始まるこどもNISA。中2と小6の娘がいるわが家は「今は入れない」と決めました。理由は大学までの時間、いまの学費、大学資金の備え、親のNISAと高配当株の優先順位の4つ。制度の否定ではなく、進学の時期と家計のお財布で決めた答えと、向く家庭・向かない家庭の線引きを書きます。
目次
わが家には中2の長女と小6の次女がいて、これから学費の大きな波が来ます。 毎月、塾代や学費の振込完了画面を見つめては、「よし」と気を引き締める日々です。
そんな中で知った、こどもNISA開始のニュース。 年60万円の非課税枠という文字を見ると、「子どものために使ってあげなきゃ」と思います。「埋めないと損かも」と、どこか焦る気持ちも湧いてきました。
でも、わが家が出した答えは「今は入れない」です。 焦る気持ちをいったん置いて、進学の時期と家計の現実を見直して決めた選択でした。
制度を否定したいわけではありません。ただ、わが家にはわが家の「時間軸」があったのです。
この記事では、「入れない」と決めるまでに整理した理由を、「時間」と「お金」の視点から書きました。 枠を埋めるべきか迷い、少し焦っている方の心が、すっと軽くなるきっかけになれば幸いです。
結論:今は入れない。理由は「時間」と「お金」の4つ
2026年9月時点で、わが家は新しい枠には今は入れないと決めました。 理由は、次の4つです。
- 時間:大学入学までの年数が短く、新しい投資を長く置きにくい
- 今のお金:児童手当や助成金は、いま必要な学費へ。大学資金は旧ジュニアNISAと親のNISAで備えている
- 原資と優先順位:親の余裕資金は、親のNISAと高配当株が先で、こどもNISAに回す分は残らない
- 自由度:18歳まで自由に動かせないお金を、これ以上増やさない
- 新しい枠には今は入れない
- 旧ジュニアNISAは続ける
- 子どものお金は本人を優先する
わが家の家計管理・投資計画を踏まえた上で、現時点でこどもNISAに割り当てる余剰資金はありません。
まず15分で、子どもたちの進学の時期と、家のお財布の役割を紙に書き出してみてください。 制度の枠を見る前に、いつ、何に使うお金なのかが見えてきます。
制度の要点:開始・投資枠・払出しの3つ
- 開始:2027年1月1日。18歳未満の子どもが対象
- 投資枠:年60万円、上限600万円。対象は一定の投資信託
- 払出し:12歳基準年前は災害等のみ。以後も教育費・生活費に限る
※12歳基準年=その年の3月31日に12歳になる年。
※制度の7項目と公式資料は、記事後半の「参考」にまとめています。
1. 時間:大学までの年数が、運用には短い
わが家がこどもNISAを考えた目的は、大学の学費です。 目的が決まると、お金が必要になる時期から逆算できます。
大学入学まで、長女は約4年半、次女は約6年半です。 新しく投資するお金を長く置くには、どちらも短いと感じました。
投資信託の価格は上下します。 学費が必要な時期に値下がりすると、回復を待てる時間が足りません。
わが家は、インデックス投資には10年ほどの期間を見たいと考えています。 非課税枠があっても、使う時期が近ければ、急いで入れる理由にはなりません。
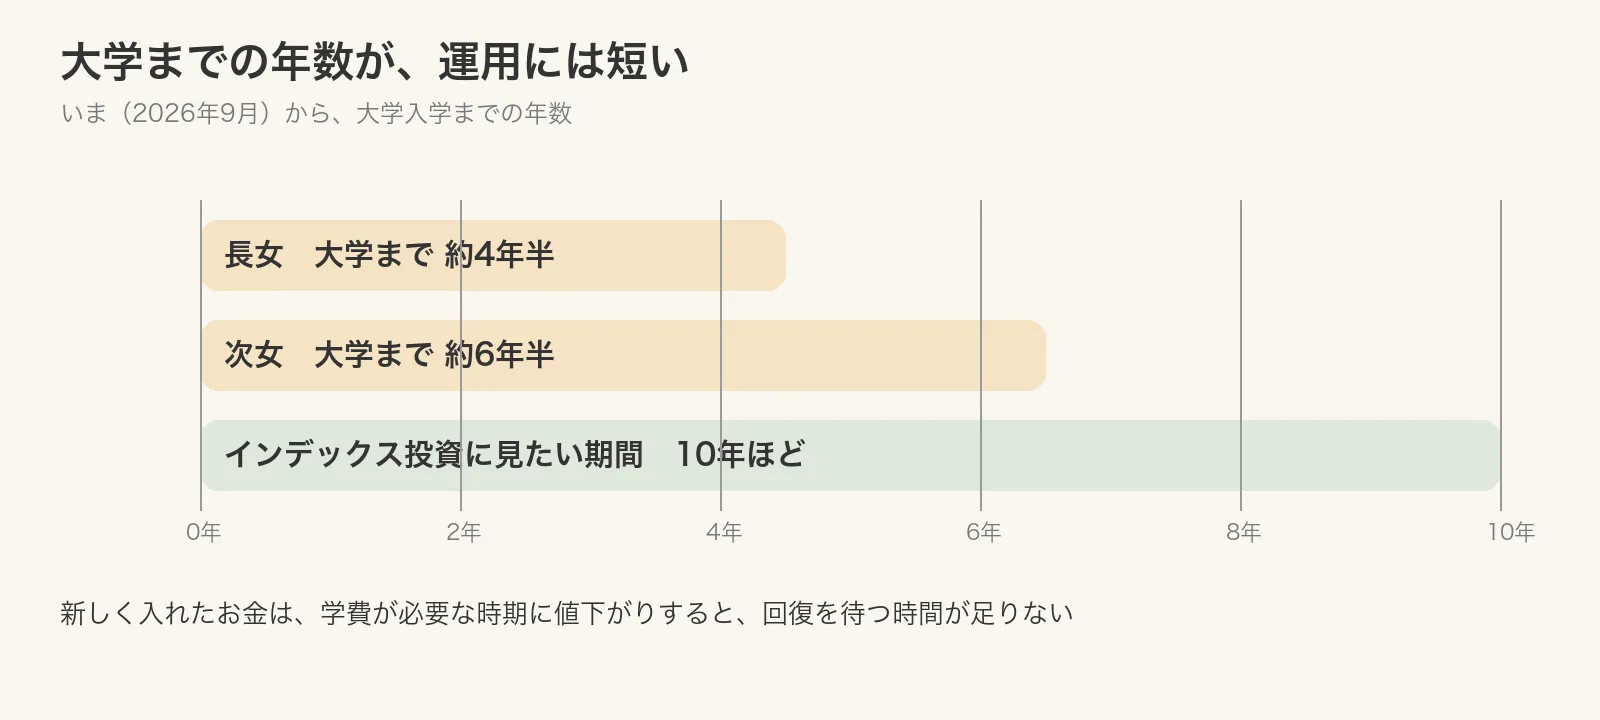
こどもNISAは、長く置ける家庭ほど利点を活かしやすい制度です。 まず見るのは子どもの年齢ではなく、学費が必要になるまでの年数でした。
2. 今のお金:児童手当も助成金も、いまの学費へ
わが家では、児童手当と助成金を、いま必要な学費に充てています。 祖父母がたまに教育費としてくれるお金も、同じく今の学費に回します。
中学から高校へ進む時期は、支払いが続きます。 将来の非課税枠より、目の前の教育費を安定して払うことを優先しました。
では、大学資金はどうするのか。 旧ジュニアNISAで持っているインデックス投信は、運用を続けます。
旧ジュニアNISAは中期の教育資金で、18歳まで持つ方針です。 その後、大学で学費が必要になる時期に充てます。
ただし、旧ジュニアNISAだけで大学の学費を賄う計画ではありません。 足りない分は、親のNISAで運用しているインデックス投信から充てます。
子どもの口座と親の口座を合わせて、大学に向けた備えはすでに動いています。 新しい枠を無理に埋めることと、教育費を準備することは別の話です。
3. 原資と優先順位:お財布を3つに分けたら、残らなかった
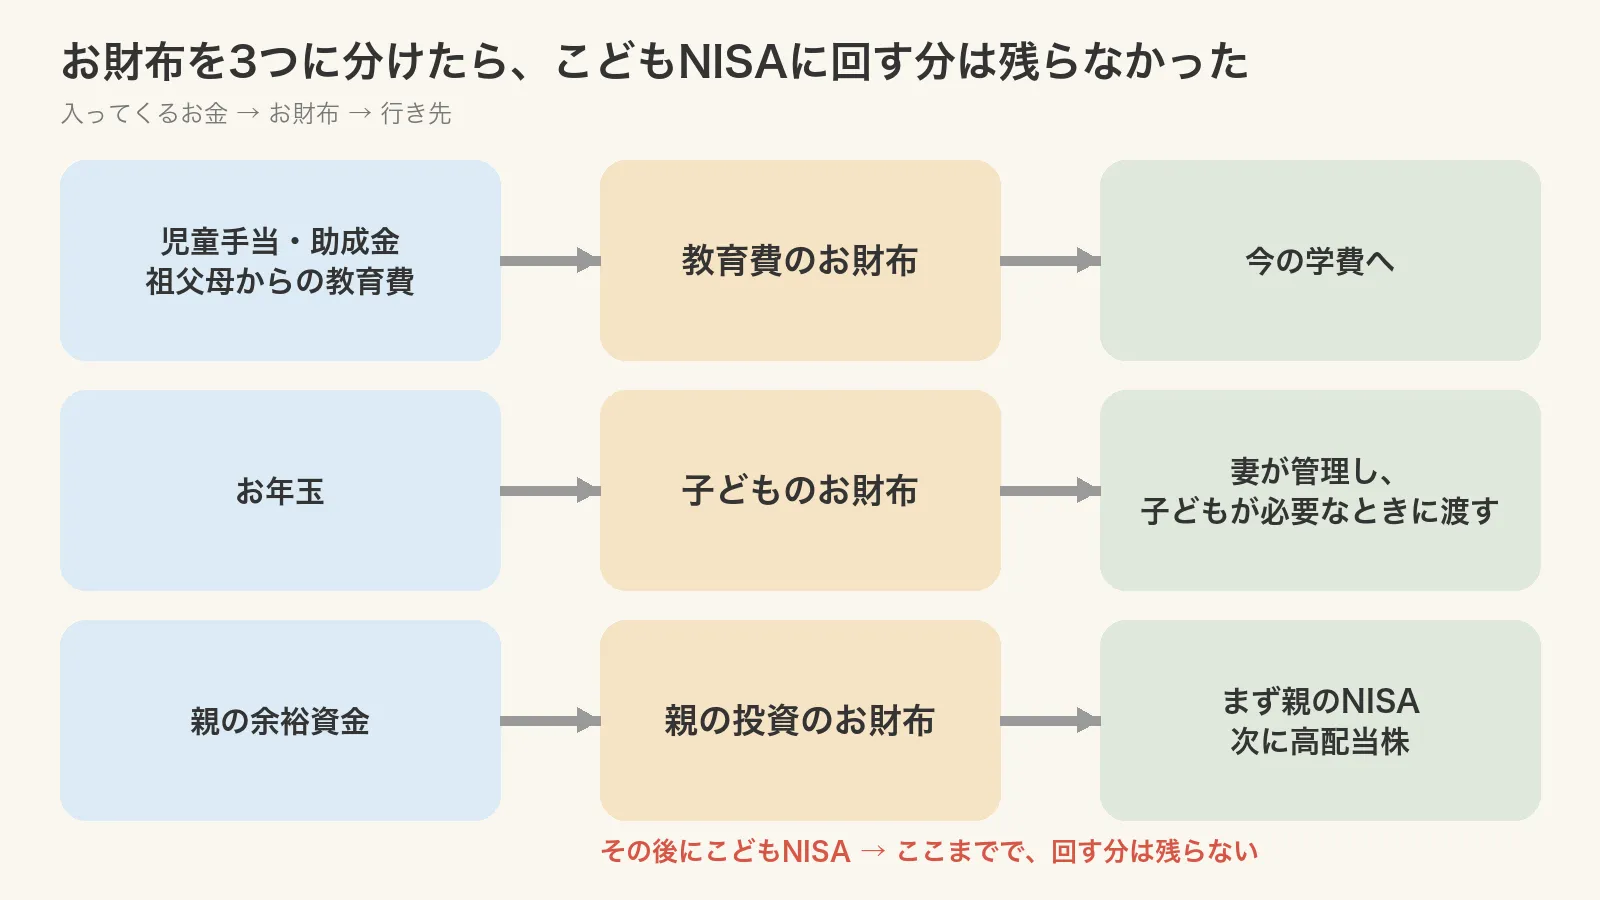
次に、こどもNISAへ入れる原資を、お財布ごとに分けました。 同じ家のお金でも、わが家では役割が違います。
- 教育費のお財布:児童手当、助成金、祖父母からの教育費は今の学費へ
- 子どものお財布:お年玉は妻が管理し、子どもが必要なときに渡す
- 親の投資のお財布:親のNISAを優先し、次に高配当株を考える
お年玉は、祖父母が子どものためにくれたお金です。 子どもの口座には入れず、妻が管理しています。
子どもが必要とするタイミングで、妻から渡します。 親の判断だけで投資へ回す原資にはしません。
親の余裕資金にも、先に決めた行き先があります。 まず親のNISA、次に高配当株、その後にこどもNISAという順番です。
親のNISAを優先する理由の一つは、大学資金の不足分を補う計画があるからです。 高配当株には、必要なときに動かせる自由もあります。
親のNISAと高配当株は将来、親が子どもたちに負担をかけず 自立して暮らすという役割も持っています。
順番に並べると、こどもNISAへ回す原資は残りませんでした。 非課税枠の良し悪しではなく、家計と投資計画から出た結論です。
投資を役割で分けている理由は、こちらにまとめています。
あわせて読みたい インデックス投資と高配当株、どっちも持つ。役割で分けて、配当はいまの生活に
4. 自由度:18歳まで自由に動かせないお金を、これ以上増やさない
こどもNISAは、目的を問わず自由に動かせるお金ではありません。 年齢、用途、申出など、払出しには条件があります。
わが家の線引きは、こうです。
いまの生活や学費の支払いに困っておらず、余剰資金を長期で運用できる人は、子どもの学費のために使えばよい。
18歳まで資金がロックされるので、基本の生活費に余裕がない人は、わが家のようにやらなくてよい。
ここでいうロックとは、いつでも目的を問わず払出せないという意味です。 12歳の基準年以後は、条件を満たせば教育費や生活費に充てられます。
こどもNISAが不要という話ではありません。 長く置ける余剰資金がある家庭には、学費を備える選択肢になります。
わが家は、すでに運用中の教育資金を続けます。 そのうえで、これ以上、自由に動かしにくいお金を増やさないと決めました。
参考:制度の7項目と、口座を決めていない理由
2026年9月14日時点の仕組みを、7項目で確認します。
| 確認項目 | 内容 |
|---|---|
| 開始 | 2027年1月1日 |
| 対象・投資枠 | その年の1月1日に18歳未満、年60万円 |
| 上限・期間 | 非課税保有限度額600万円、期間は無期限 |
| 商品 | つみたて投資枠と同じ投資信託 |
| 払出し | 年齢基準、用途、申出、同意に条件あり |
| 旧ジュニアNISA | 保有商品は18歳まで非課税 |
| 受付 | 各社が2026年10月から開始予定 |
根拠は、金融庁のこどもNISA資料と国税庁の改正資料です。
投資できるのは一定の投資信託で、個別株は対象外です。 NISA内の損失は、課税口座の利益と損益通算できません。
旧ジュニアNISAの商品は、18歳まで非課税で保有できます。 2024年以後は理由を問わず払い出せますが、一部だけは出せません。
払い出すときは、全額の払出しと口座の廃止が必要です。 わが家は18歳まで持ち、その後は大学の学費の一部に充てます。
わが家は今は入れないため、新しい口座も決めていません。 選ぶなら、親と同じ証券会社か、子どもの銀行と連携しやすいかを見ます。
家族が迷わず管理できることは、ポイントや受付日の早さより大切です。 親子の口座を一緒に確認しやすいかも、候補を絞る基準になります。
家族用と個人用の証券口座を分けた理由は、こちらです。
あわせて読みたい 証券口座は2つ持っている。「家族用のSBI」と「個人用の楽天」を、目的で分けているわが家の話
今は入れないと損ですか?
非課税枠を埋めることだけが、家計の正解ではありません。 生活費や近い学費を優先する家庭なら、入れない判断にも理由があります。
途中からでも入れられますか?
その年の1月1日に18歳未満なら、何歳からでも始められます。 年60万円の枠を毎年満額まで埋める義務もなく、家庭の余剰資金と運用できる期間を見て決められます。
子ども名義の口座は必要ですか?
こどもNISAは、未成年の子ども名義で使う制度です。 必要な口座や申込手続きは、選ぶ証券会社によって変わります。
児童手当を入れるべきですか?
児童手当の行き先は、家庭ごとに決める話です。 わが家は、こどもNISAではなく、いまの学費に充てています。
おわりに:年60万円の枠より、わが家の時間軸を見る
わが家が見たのは、制度の良し悪しではありません。 大学までの時間と、いまの学費、親の投資計画です。
旧ジュニアNISAは運用を続け、大学の学費の一部に充てます。 足りない分は親のNISAから補う計画なので、大学への備えは止まりません。
新しい枠には今は入れなくても、家計に合う時期が来れば改めて考えられます。 年60万円の枠を先に埋める必要はありません。
まず15分で、子どもたちの進学の時期を紙に書いてください。 その横に「今の学費」「子ども用」「親の投資」のお財布を並べます。
いつ必要なお金か、どのお財布から出すか。 二つが決まれば、こどもNISAが自分の家庭に合うかも見えてきます。
※この記事はわが家の記録です。特定の商品や口座の開設をすすめるものではありません。制度の詳細は金融庁・各証券会社の最新の案内でご確認ください。