インデックス投資と高配当株、どっちも持つ。役割で分けて、配当はいまの生活に
投資信託(インデックス)と高配当株、どっちを選ぶか。わが家の答えは「両方持つ」でした。割合ではなく役割で分け、インデックスで資産を育て、高配当株の配当はいまの生活を良くするために使います。年に1回インデックスの一部を高配当株へ替え、退職後に手取りで月7万円を目指す記録です。
目次
インデックス投資と高配当株、どっちを選べばいいのか。
わが家の答えは、両方持つでした。選ぶのをやめたわけではありません。役割で分けたというのが正確なところです。
インデックス投資で、資産を育てる。高配当株の配当は、いまの生活を良くするために使う。「どちらを選ぶ」ではなく、家計のなかで役割分担をしてもらっています。
わが家は共働きで、小6の次女が中学受験の年にいます。塾代と、私立に通う長女の学費が同じ年に重なる時期です。
投資の残高を見たあとで塾の請求書を開くと、「このお金をどう使えばいいんだろう」と迷うことはありませんか。
わたしはずっと、そこが気になっていました。証券口座の評価額は増えているのに、請求書は現金で払う。その差です。
2026年6月、全世界株のインデックス投信を一部解約して、高配当株を買い増ししました。
わが家にはこれまで、高配当株をいつ買うかの決まりがありませんでした。これを機会に、毎年の決まりごとを作りました。
この記事で書くこと。
- どっちかを選ぶのではなく、役割で分けるという考え方
- 増えているのに使えない、という実感の正体
- 年に1回、インデックスの一部を高配当株へ替える仕組み
- 現金を「使い道」で分けている話
- 高配当株は買い足して、退職後に手取りで月7万円を目指す
- NISAの使い方、2つの比較、手放したもの、向く人と向かない人
結論を先に書きます。資産を効率よく育てるのはインデックス、受け取るのは高配当株。配当はいまの生活と教育費に使い、高配当株は買い足して、将来は年金1人分の月7万円を目指す。 わが家はこう分けました。
結論:どちらも持つ。インデックスは育てる、高配当株は受け取る
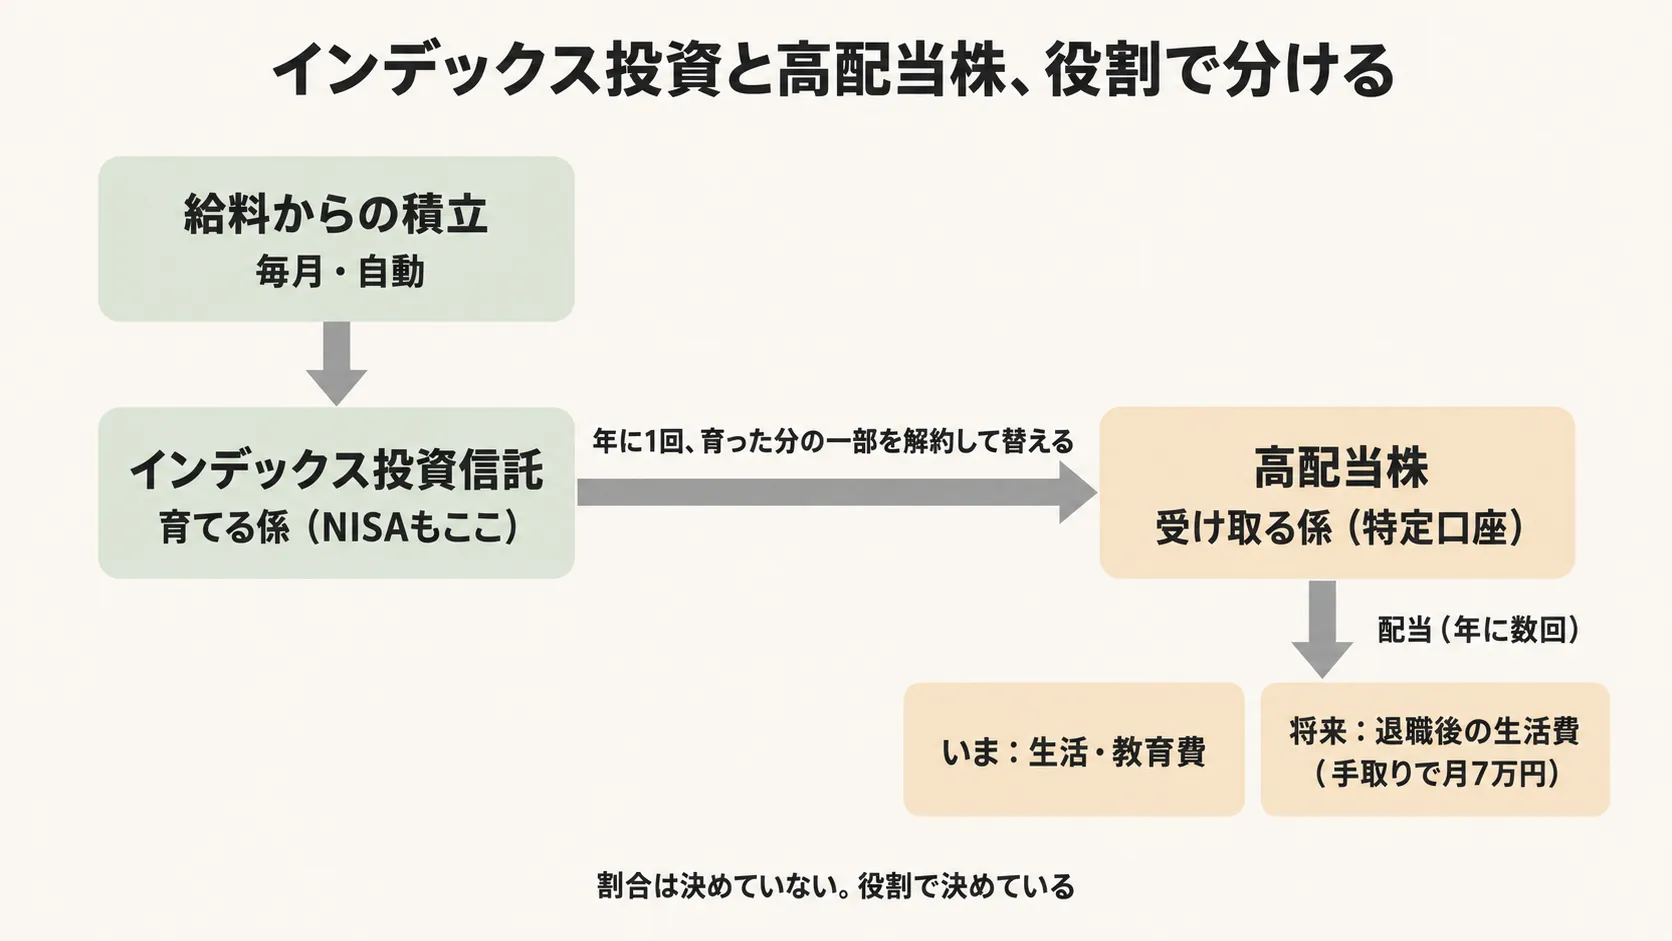
わが家はいま、インデックス投信と高配当株の両方を併用しています。割合は決めていません。決めているのは役割です。
- インデックス投信 … 育てる係。給料からの積立も、NISAの枠も、ぜんぶここ
- 高配当株 … 受け取る係。配当はいま塾代の一部に、ゆくゆくは退職後の生活費に
インデックスをやめた話ではありません。三井住友カードとSBI証券をつないだ積立は、いまも自動で動いています。
積み立てているのは、eMAXIS Slim の米国株式(S&P500)と全世界株式(オール・カントリー)です。王道の2本で、ここは迷っていません。
あわせて読みたい 三井住友カード×SBI証券の積立設定|投資を頑張りすぎず続ける仕組み
変えたのは、育ったインデックスの一部を、年に1回、高配当株へ替えることです。給料からの積立は、いままでどおりインデックスです。
育った分を、少しずつ受け取る側へ移す。これが「どっちも持つ」の中身です。
前提:インデックス投資と高配当株のちがい
投資にくわしくない方のために、先に2つのちがいを書いておきます。わが家も、ここから始めました。
インデックス投資
- 日経平均やS&P500のような「市場全体の平均」に連動する投資信託を買う
- 1本買うだけで、数百〜数千の会社にまとめて投資できる
- 会社を選ぶ手間がなく、値上がりで資産が育つのを待つ
- 現金が欲しいときは、自分で売る
高配当株
- 利益の一部を「配当」として株主に分けてくれる会社の株を、自分で選んで買う
- 年に1〜2回、配当が現金で口座に入る(額面の利回りは3〜5%くらいが目安)
- 会社の業績が悪くなると、配当が減ったり、株価が下がったりする
- 現金が欲しいときは、売らなくても配当が入る
ざっくり言うと、インデックスは「増やす」道具、高配当株は「受け取る」道具です。どちらが上ということではなく、得意なことが違います。
家計簿をつける人の目線でくらべた表は、この記事の後半にあります。
きっかけ:評価額は増えるのに、塾代は現金で払う
きっかけは、含み益を見たときのもどかしさでした。
インデックスの評価額は、たしかに増えていました。それでも、塾の請求書は現金で払います。増えた数字は、そのままでは塾代になりません。
もちろん売れば使えます。ただ、売るタイミングを自分で決めるのが、思っていたより難しい。
- 下がっているときに売るのは、損したみたいで気が重い
- 上がっているときに売るのは、もっと上がる気がして手が止まる
どちらにしても、支払いの期日は待ってくれません。
わが家の教育費は、年に4回まとまって出ていきます。
2026年7月は塾代と学費が重なり、予定していた50万円に対して、約45万円を払いました。月の家計にとっては大きな山です。
あわせて読みたい 7月の教育費50万円を怖がりすぎない。現金・配当・投資の「時間軸」で見た家計管理
このとき気づきました。わたしが欲しかったのは、増える力ではなく、期日に間に合う現金だったのだと。
教育費をきっかけに、投資との付き合い方を見直した話も書いています。
あわせて読みたい 中学受験の教育費で、投資との付き合い方が変わった話
仕組み:年に1回、インデックスの一部を高配当株に替える
やったことは2つです。
- 全世界株のインデックス投信を、一部だけ解約した
- その一部を原資に、高配当株を買った
6月は、この形の1回目でした。そして決めたのは、毎年12月の末から1月のはじめに、同じことをすることです。
わが家はもともと、年末にNISAの一括投資(成長投資枠の分)の資金を、特定口座のインデックスから解約して用意しています。
高配当株用の原資も、この年末の手続きにまとめることにしました。
年末の手順は、この3つです。
- 12月末〜1月上旬:特定口座のインデックスを一部解約する(NISAの一括分+高配当株の分)
- 高配当株の分は「投資資金」の口座に置く
- 安くなったときに、高配当株を買う
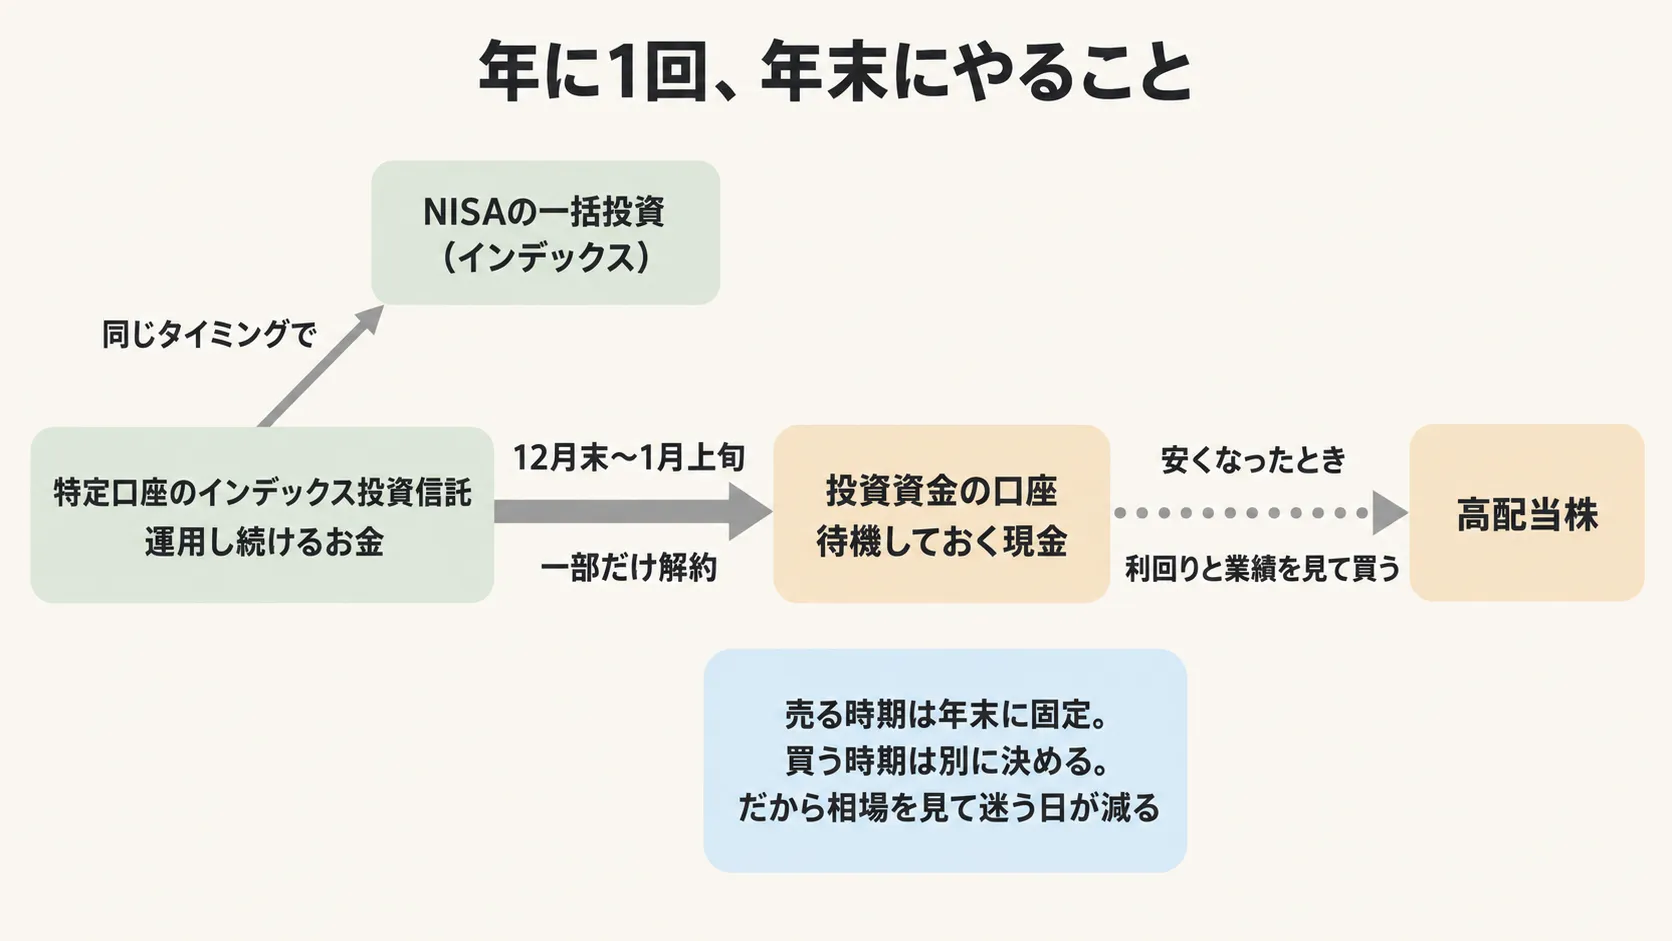
売る時期は年末の手続きに合わせて決め、買う時期は別に考える。 売る判断で迷っていた部分は、これで家計の定例になりました。
買い時:解約しても、すぐには買わない
今年の年末からは、解約したお金を「投資資金」という名前の口座に置き、安くなったときに買う形にします。
わが家は、株価が下がったときに利回りと業績を見て買う、という方針にしました。買い時を待てるように、高配当株用のお金を分けておきます。
あわせて読みたい 高配当株の買い時、わが家はこう考える。20%下落を合図に、利回りと業績を見ている話
現金の分け方:使い道ごとに4つの口座
高配当株を買うためのお金は、生活費や学費とは別の口座に置くことにしました。ここが土台です。
わが家は、住信SBIネット銀行の目的別口座で、現金を使い道ごとに4つに分けています。
- 生活防衛資金 … 基礎生活費の3か月分。共働きで収入が急に途絶えにくいので、短めにしました
- 学費 … 1年分は現金で。その先の分は、子ども名義の投資信託に置いています
- 中期資金 … 家具や家電の買い替え、旅行のような、年に数回のまとまった支出
- 投資資金 … 高配当株を買うための待機場所。インデックスは自動で積み立てるので、買い時を待つお金は分けていません
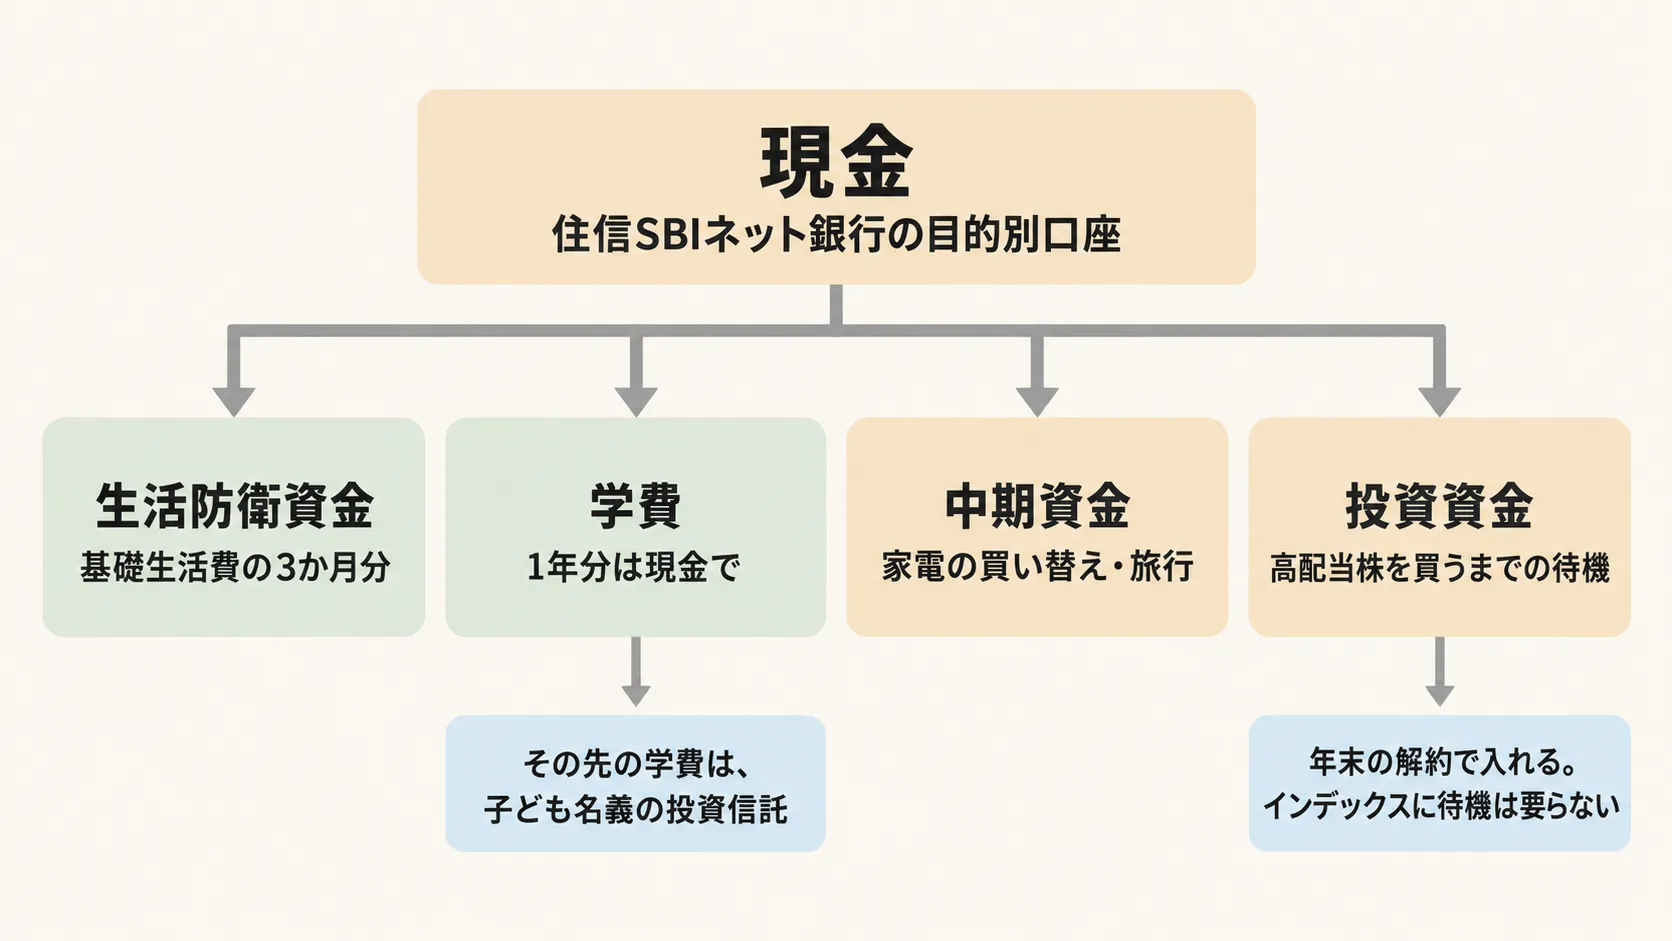
1年分の現金が学費支払いの期日を守ってくれるから、投資信託の側は育てられる。
現金という土台があって、その上で高配当株が学費の気持ちを軽くしてくれる。この順番が逆だったら、たぶん同じようには感じられませんでした。
あわせて読みたい 中学受験の教育費が不安な夜、配当金が「正解」ではなく支えになった話
目標:退職後に配当を手取りで月7万円
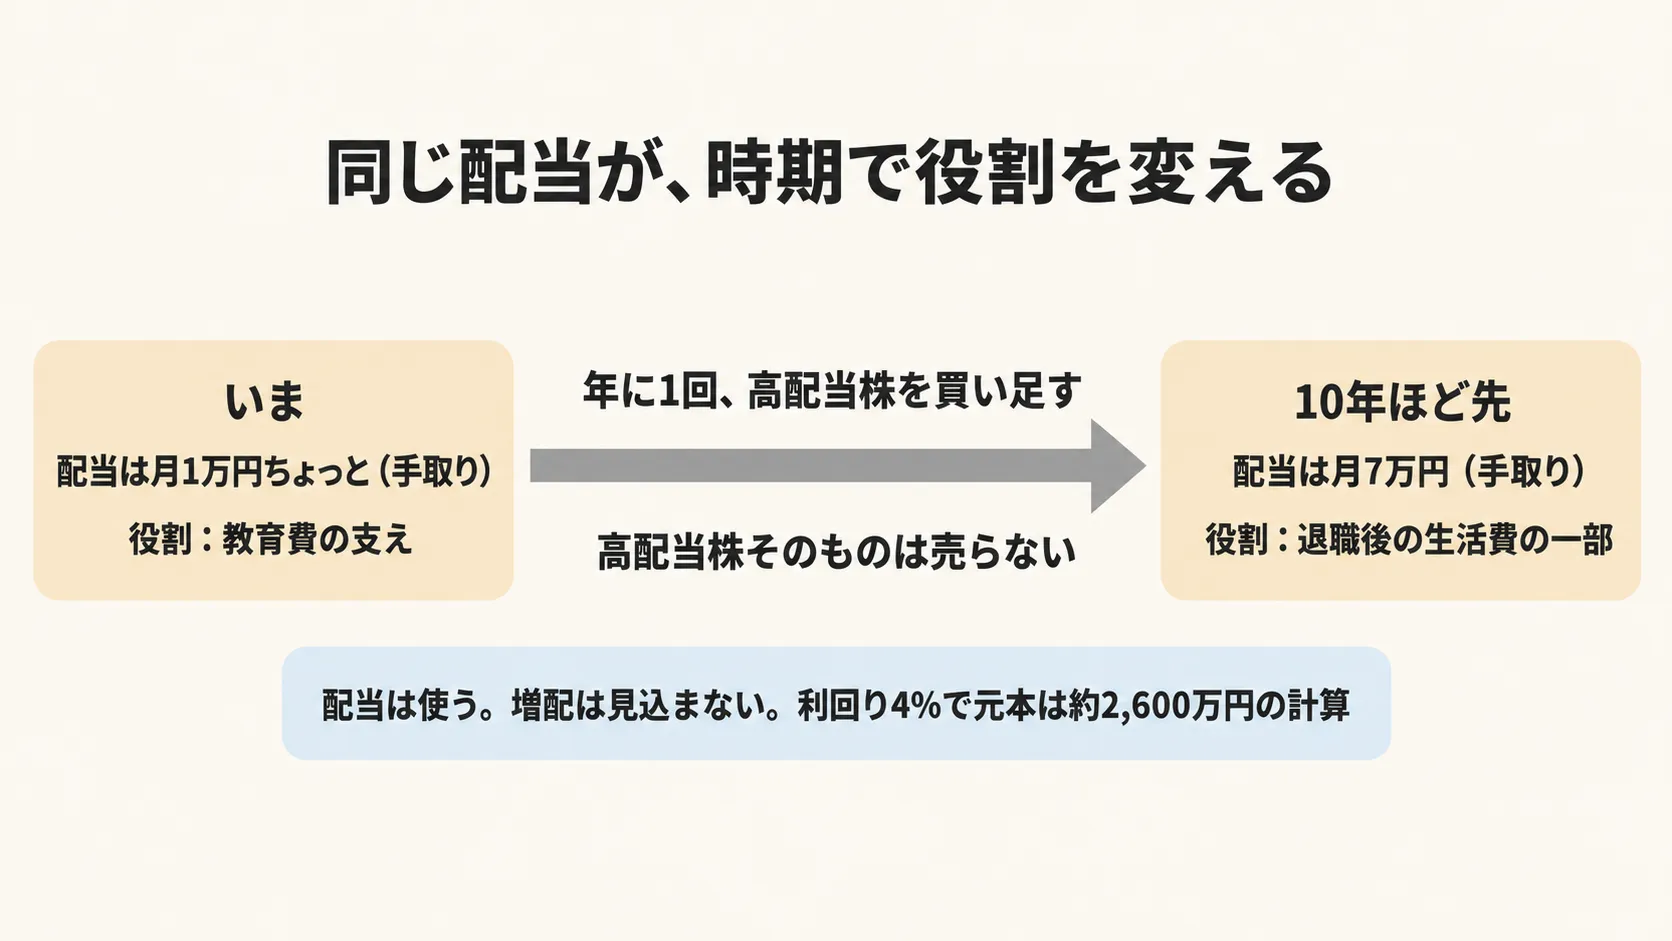
高配当株そのものは売らず、退職まで買い足していきます。目標は、退職後に配当を手取りで月7万円受け取ることです。
給料以外から、国民年金1人分くらいの収入を作りたいと考えました。
9月時点の保有株で見込む年間配当は、額面で約18.5万円、手取りで約15万円です。月にすると1万円ちょっと。目標までは遠いです。
| 目標 | 退職後に手取りで月7万円(年84万円) |
| いま | 額面で年約18.5万円・手取りで約15万円 |
| 必要な元本 | 約2,600万円(額面の利回り4%・税金約20%で計算) |
| 置き方 | 配当は使う・増配は見込まない・年に1回ずつ積む |
堅い置き方で計画しています。増配があれば、そのぶんは上振れです。
いまの役割:配当は教育費の支え
配当だけで塾代が払えるわけではありません。年4回の教育費の山は、いまも山のままです。
それでも、給料以外から現金が入る日があると、家計簿を開く手が少し軽くなります。全部を給料で受け止める形ではなくなった。これが、いまの配当の役割です。
同じ配当が、いまは教育費の支えで、10年ほど先には生活費の一部になる。時期で役割が変わるだけで、やっていることは変わりません。
配当を再投資せず、そのまま塾代に充てている決め方は、別に1本書いています。
あわせて読みたい 配当金は再投資が正解? でもわが家は塾代に使っています【中学受験×高配当株】
受け取った配当の金額は、証券会社の明細と家計簿を使い分けて見ています。
あわせて読みたい 「配当金、いくら入った?」を見える化したい。証券会社の明細と家計簿アプリで配当を管理している話
口座:NISAはインデックス、高配当株は特定口座
新NISAで高配当株を買うか、インデックスを買うか。ここも迷いどころだと思います。
わが家は、こう決めました。
- NISA … インデックスで使い切る
- 特定口座(源泉徴収あり) … 高配当株はこちら
NISAは、増えた分も運用を続けるインデックスに使うことにしました。育てる係に非課税の枠を使うほうが効く、と考えたからです。
高配当株は配当を使う係なので、受け取るたびに税金が引かれても、それは織り込み済みです。
以前は、高配当株を成長投資枠で買うことも考えていました。役割で分けると、枠の使い方も自然と決まりました。
※ NISAの制度は金融庁のNISA特設サイトで確認できます。
NISAか特定口座かとは別に、証券会社も家族用のSBIと、自分のお小遣い用の楽天に分けています。この分け方はこちらに書きました。
あわせて読みたい 証券口座は2つ持っている。「家族用のSBI」と「個人用の楽天」を、目的で分けているわが家の話
比較表:家計の目線で見た2つの違い
投資の本に載っている比較ではなく、家計簿をつける人の目線で並べてみます。わが家の分け方です。
| インデックス投信 | 高配当株 | |
|---|---|---|
| 役割 | 育てる | 受け取る |
| お金の増え方 | 評価額が上がる | 配当が現金で入る |
| 現金が入る日 | 売ったとき | 年に2回など、決まった時期 |
| 使うときの手間 | 売る判断が要る | 口座に入ってくる |
| 銘柄選び | ほぼ不要 | 自分で選ぶ |
| 税金 | 特定口座は売却益に課税、NISAは非課税 | 受け取るたびに引かれる |
| 口座 | NISA+特定口座 | 特定口座 |
※ どちらも元本割れの可能性があり、配当が減ったり、なくなったりすることもあります。
配当は額面ではなく手取りで考える
ここは見落としやすいところです。
配当は、受け取るたびに税金が引かれます。特定口座(源泉徴収あり)なら、約20%が引かれた残りが口座に入ります。
※ 2026年9月時点で、上場株式の配当にかかる税率は20.315%(所得税・復興特別所得税・住民税の合計)です。
たとえば額面で15万円なら、手取りはおよそ12万円。
利回りの数字は額面で語られることが多いので、家計に入る金額は2割引いて考えています。この記事の「月7万円」も、手取りの金額です。
わが家は確定申告をしていません。特定口座にまかせて、引かれた形で受け取っています。
手取りで考えるようになると、銘柄の選び方も変わります。わが家が見ている順番は、こちらに書きました。
あわせて読みたい 高配当株を利回りだけで選ばない|わが家の銘柄選びの順番
デメリット:高配当株にして手放したもの3つ
正直に書きます。得ただけではありません。
① 複利の効率
配当を使えば、そのお金を再投資して増やす機会は手放すことになります。だからこそ、育てる側はインデックスに任せています。
② 銘柄を選ぶ手間
インデックスは1本買えば終わりです。高配当株は、業種の偏りや減配の可能性を自分で見ることになります。
手間を避けるなら、高配当のETFや投資信託という選択肢もあります。わが家は、配当の中身を自分で見たかったので個別株を選びました。
買う前に3つだけ確認する形にして、手間を減らしています。最近、利回りが3%を切ったら入れ替えを考えるという4つ目を足しました。
あわせて読みたい 高配当株を買い増す前の3チェック|初めて実戦で使って分かったこと
③ 値動きの幅
個別株なので、1社の事情で下がることがあります。全世界に分散したインデックスとは、揺れ方が違います。
この3つを承知したうえで移しました。効率を少し諦めて、受け取る現金を選んだという取引です。
向く人・向かない人
ここまで書いてきましたが、すべての家庭に高配当株が要るとは思っていません。
向くと思う人
- 受け取る配当に、いまの使い道と先の使い道の両方がある
- 退職後の収入に、給料でも年金でもない柱を1本足したい
- 銘柄を選ぶ手間を、許容できる
向かないと思う人
- 配当を使う予定がない
- 投資に時間をかけたくない
- 税金や銘柄選びを考えるのが負担
配当を使う予定がなければ、わが家はインデックス1本を続けていたと思います。実際、次女の受験が視野に入るまではそうでした。
まとめ
インデックス投資と高配当株、どっちを選ぶか。わが家の答えは「どっちも持つ」でした。
- インデックス … 育てる係。積立もNISAもここ
- 高配当株 … 受け取る係。配当はいま塾代の支えに、退職後は生活費の一部に
- 年に1回、育ったインデックスの一部を高配当株へ替える
- 解約したお金はすぐ買わず、待って安いときに買う
- 割合は決めていない。役割で決めている
資産を効率よく育てるのはインデックス、受け取るのは高配当株。配当はいまの生活と教育費に使い、高配当株は買い足して、将来は年金1人分の月7万円を目指す。
ひとつだけ、書いておきたいことがあります。
高配当株は、買えば安心が手に入る道具ではありません。 わが家では、先に使う現金を分けておくことが、安心につながりました。
配当が塾代の一部になる日があると、月末の家計簿を開く手が、少しだけ軽くなります。その同じ配当を、10年ほどかけて、退職後の生活費に育てていきます。
※ この記事は、わが家の記録です。特定の商品や銘柄をすすめるものではありません。投資の判断は、ご自身の状況に合わせて行ってください。
あわせて読みたい
家計・教育費・投資をどう組み合わせて考えているか、全体像はこちらにまとめています。
あわせて読みたい 中学受験の教育費をどう備える?わが家の家計管理・資産運用まとめ
教育費の山がいつ来るかは、支払いの側から見たほうが早いかもしれません。
あわせて読みたい 教育費が高くなる月は?私立中学年4回+季節講習の年間表